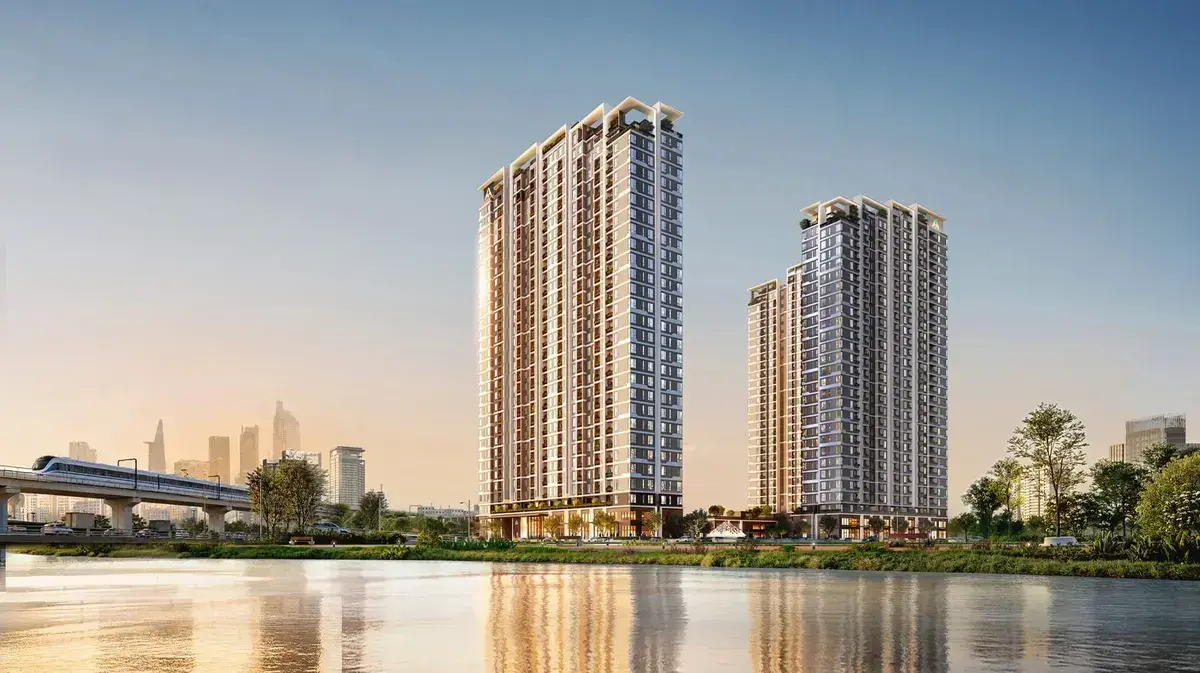
Bảng tính lãi vay và lịch trả góp căn hộ TT Genesis Đào Sư Tích Nhà Bè ra sao? Thu nhập bao nhiêu mỗi tháng thì có thể sở hữu nhà an toàn mà không lo áp lực tài chính? Đối với các gia đình trẻ và nhà đầu tư cá nhân tại TP.HCM, việc cân đối dòng tiền chi trả hàng tháng đóng vai trò quyết định trước khi đặt bút ký hợp đồng mua bán căn hộ hình thành trong tương lai. Bài viết này sẽ phân tích chi tiết từng kịch bản vay ngân hàng, bóc tách chính sách ưu đãi của chủ đầu tư TT Capital và đưa ra công thức tính toán dòng tiền an toàn nhất.
Tóm Tắt Bài Toán Dòng Tiền TT Genesis Trong 30 Giây:
- Vốn tự có ban đầu: Chỉ cần tích lũy từ 600 – 850 triệu đồng (tương đương 30% giá trị căn hộ) để ký hợp đồng mua bán, thanh toán giãn tiến độ trong 12 – 18 tháng.
- Gói vay ngân hàng: Ngân hàng liên kết giải ngân tối đa 70% giá trị hợp đồng trong thời hạn 20 – 25 năm, giúp chia nhỏ số tiền gốc phải trả hàng tháng.
- Chính sách ân hạn vàng: Khách hàng được ân hạn nợ gốc và tài trợ lãi suất 0% cho đến thời điểm nhận bàn giao nhà, hoàn toàn không phải trả lãi trong suốt thời gian công trình thi công.
- Thu nhập an toàn: Tổng thu nhập ổn định của gia đình từ 30 – 38 triệu đồng/tháng là mức lý tưởng để trả góp căn hộ 2 phòng ngủ mà vẫn đảm bảo quỹ dự phòng sinh hoạt thoải mái.
1. Bảng Giá & Cơ Cấu Thanh Toán Căn Hộ TT Genesis
Để lập kế hoạch tài chính chính xác, việc đầu tiên người mua cần xác định rõ tầm giá dự kiến cho từng loại hình sản phẩm tại dự án TT Genesis Đào Sư Tích Nhà Bè:
| Loại Căn Hộ | Diện Tích Thông Thủy | Giá Bán Tham Khảo (VAT) | Vốn Tự Có 30% | Vay Ngân Hàng 70% |
|---|---|---|---|---|
| Căn 1 Phòng Ngủ + 1 | 48 – 54 m² | 1.95 – 2.20 tỷ | 585 – 660 triệu | 1.36 – 1.54 tỷ |
| Căn 2 Phòng Ngủ – 2WC (Tiêu chuẩn) | 62 – 68 m² | 2.60 – 2.95 tỷ | 780 – 885 triệu | 1.82 – 2.06 tỷ |
| Căn 3 Phòng Ngủ – 2WC (Căn góc) | 78 – 85 m² | 3.45 – 3.85 tỷ | 1.03 – 1.15 tỷ | 2.41 – 2.69 tỷ |
* Ghi chú: Mức giá trên đã bao gồm VAT và có thể thay đổi tùy thuộc vào vị trí tầng, hướng ban công và chính sách chiết khấu từng giai đoạn bán hàng của chủ đầu tư TT Capital.
2. Chính Sách Hỗ Trợ Lãi Vay & Ân Hạn Nợ Gốc Từ Chủ Đầu Tư
Một trong những điểm mạnh thu hút người mua ở thực tại TT Genesis chính là gói hợp tác bảo lãnh tài chính chiến lược giữa chủ đầu tư liên doanh Nhật Bản cùng các tổ chức tín dụng uy tín hàng đầu (Vietcombank, MB Bank, TPBank, VPBank):
- Hỗ trợ lãi suất 0%: Áp dụng liên tục trong vòng 18 – 24 tháng hoặc cho tới khi có thông báo nhận bàn giao nhà chính thức. Trong giai đoạn này, chủ đầu tư sẽ chi trả toàn bộ phần lãi phát sinh cho ngân hàng thay cho khách hàng.
- Ân hạn nợ gốc: Khách hàng không phải thanh toán tiền nợ gốc ngân hàng trong suốt thời gian hỗ trợ lãi suất. Nghĩa là trong khoảng 2 năm đầu, người mua chỉ cần đóng đủ phần vốn tự có ban đầu (30%), dòng tiền hàng tháng hoàn toàn bằng 0 VNĐ.
- Miễn phí trả nợ trước hạn: Được áp dụng trong thời gian ưu đãi lãi suất, tạo điều kiện thuận lợi cho các nhà đầu tư tích lũy dòng tiền thanh toán dứt điểm khi nhận nhà.
- Thời hạn vay linh hoạt: Tối đa lên tới 25 – 30 năm, giúp người vay giảm thiểu tối đa áp lực chia đều nợ gốc theo từng tháng.
3. Chi Tiết Lịch Trả Góp 2 Kịch Bản Vay Thực Tế
Dưới đây là bảng phân tích chi tiết dòng tiền thanh toán hàng tháng sau khi kết thúc thời gian ưu đãi hỗ trợ lãi suất 0% (áp dụng mức lãi suất thả nổi thị trường ước tính 8.5% – 9.0%/năm theo phương pháp Dư nợ giảm dần):
Kịch bản 1: Mua căn hộ 1PN+1 (Tổng giá trị 2.0 Tỷ đồng)
- Vốn tự có (30%): 600 triệu đồng.
- Số tiền vay ngân hàng (70%): 1.4 tỷ đồng.
- Thời hạn vay: 20 năm (240 tháng).
| Giai Đoạn Trả Nợ | Tiền Gốc Hàng Tháng | Tiền Lãi Hàng Tháng | Tổng Trả Hàng Tháng |
|---|---|---|---|
| Trong thời gian nhận nhà (Ưu đãi 0%) | 0 VNĐ (Ân hạn) | 0 VNĐ (CĐT tài trợ) | 0 VNĐ/tháng |
| Năm đầu tiên sau nhận nhà (Tháng cao nhất) | 5.83 triệu | 10.2 triệu (tính trên 8.8%/năm) | 16.03 triệu/tháng |
| Sau 5 năm trả nợ đều đặn | 5.83 triệu | 7.7 triệu (giảm dần) | 13.53 triệu/tháng |
| Sau 10 năm trả nợ đều đặn | 5.83 triệu | 5.1 triệu (giảm dần) | 10.93 triệu/tháng |
Kịch bản 2: Mua căn hộ 2PN-2WC (Tổng giá trị 2.8 Tỷ đồng)
- Vốn tự có (30%): 840 triệu đồng.
- Số tiền vay ngân hàng (70%): 1.96 tỷ đồng.
- Thời hạn vay: 25 năm (300 tháng).
| Giai Đoạn Trả Nợ | Tiền Gốc Hàng Tháng | Tiền Lãi Hàng Tháng | Tổng Trả Hàng Tháng |
|---|---|---|---|
| Trong thời gian nhận nhà (Ưu đãi 0%) | 0 VNĐ (Ân hạn) | 0 VNĐ (CĐT tài trợ) | 0 VNĐ/tháng |
| Năm đầu tiên sau nhận nhà (Tháng cao nhất) | 6.53 triệu | 14.37 triệu (tính trên 8.8%/năm) | 20.90 triệu/tháng |
| Sau 5 năm trả nợ đều đặn | 6.53 triệu | 11.49 triệu (giảm dần) | 18.02 triệu/tháng |
| Sau 10 năm trả nợ đều đặn | 6.53 triệu | 8.62 triệu (giảm dần) | 15.15 triệu/tháng |
👉 Quý khách có thể tự thay đổi số tiền vay, thời hạn vay và mức lãi suất mong muốn thông qua công cụ tự động của chúng tôi tại: Công cụ Bảng Tính Lãi Suất Vay Mua Nhà Trực Tuyến.
4. Thu Nhập Bao Nhiêu Thì Mua Được TT Genesis An Toàn?
Theo nguyên tắc quản trị tài chính cá nhân chuẩn mực (Quy tắc 40/60): Khoản chi trả cho nghĩa vụ nợ ngân hàng mỗi tháng không nên vượt quá 40% – 50% tổng thu nhập cố định của cả gia đình. Phần 50% – 60% còn lại dùng để trang trải chi phí sinh hoạt thiết yếu, bảo hiểm, học phí con cái và xây dựng quỹ khẩn cấp.
- Đối với căn hộ 1PN+1 (Trả góp từ 11 – 16 triệu/tháng): Mức thu nhập tối thiểu khuyến nghị của cá nhân độc thân hoặc cặp vợ chồng mới cưới là từ 25 – 30 triệu đồng/tháng.
- Đối với căn hộ 2PN-2WC (Trả góp từ 15 – 21 triệu/tháng): Mức thu nhập tối thiểu khuyến nghị của hai vợ chồng là từ 35 – 45 triệu đồng/tháng.
Nếu gia đình bạn có các nguồn thu nhập phụ trợ khác (kinh doanh tự do, thưởng hiệu suất, hỗ trợ vốn từ hai bên gia đình) hoặc tích lũy sẵn vốn tự có từ 40% – 50% giá trị căn hộ, áp lực trả nợ hàng tháng sẽ càng giảm sâu, chỉ còn khoảng 10 – 14 triệu đồng/tháng – tương đương chi phí thuê một căn hộ tiện nghi tại khu Nam.
5. So Sánh Bài Toán: Đi Thuê Nhà vs Mua Trả Góp TT Genesis
Rất nhiều khách hàng trẻ băn khoăn: “Nên tiếp tục thuê nhà 10 – 12 triệu/tháng hay dồn vốn mua trả góp căn hộ TT Genesis?”. Hãy cùng so sánh bài toán tài chính sau 5 năm:
| Tiêu Chí So Sánh | Tiếp Tục Thuê Căn Hộ Khu Nam | Mua Trả Góp Căn Hộ TT Genesis |
|---|---|---|
| Chi phí mỗi tháng | 10 – 14 triệu (chi phí mất đi hoàn toàn) | 15 – 20 triệu (gốc tích lũy vào tài sản) |
| Tổng tiền bỏ ra sau 5 năm | Khoảng 650 – 850 triệu đồng | Khoảng 900 triệu – 1.1 tỷ đồng (cả gốc & lãi) |
| Tài sản sở hữu sau 5 năm | 0 đồng (Không có tài sản) | Sở hữu vĩnh viễn căn hộ giá trị tăng lên 3.6 – 4.2 tỷ |
| Tâm lý & Chất lượng sống | Bị động, phụ thuộc chủ nhà, khó decor tùy ý | Tự do an cư, không gian sống chuẩn Nhật đẳng cấp |
Rõ ràng, việc chuyển đổi chi phí thuê nhà hàng tháng sang khoản trả góp tích lũy tài sản là bước đi thông minh để các cặp vợ chồng trẻ xây dựng bệ phóng tài chính vững chắc trước khi mặt bằng giá nhà đất TP.HCM tiếp tục tăng cao.
6. 4 Lưu Ý Sống Còn Khi Làm Hồ Sơ Vay Mua Căn Hộ TT Genesis
- Kiểm tra lịch sử tín dụng CIC: Đảm bảo bản thân và người đồng vay (vợ/chồng) không có nợ xấu (từ nhóm 2 trở lên) trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia.
- Chứng minh nguồn thu nhập minh bạch: Chuẩn bị sẵn sao kê lương qua tài khoản ngân hàng 6 tháng gần nhất, hợp đồng lao động hoặc giấy phép đăng ký kinh doanh/sổ sách kế toán nếu làm tự do.
- Chọn kỳ hạn vay dài nhất có thể (20 – 25 năm): Kỳ hạn dài giúp hạ số tiền gốc phải trả mỗi tháng xuống mức thấp nhất. Khi tích lũy được các khoản thu nhập đột biến trong năm, bạn hoàn toàn có thể trả trước hạn một phần gốc.
- Tham khảo ý kiến chuyên viên thẩm định trước khi cọc: Nên gửi hồ sơ tài chính cho ngân hàng liên kết thẩm định sơ bộ hạn mức tín dụng trước khi chuyển tiền đặt cọc giữ chỗ để loại bỏ 100% rủi ro không vay được.
7. Câu Hỏi Thường Gặp Về Tài Chính & Vay Mua TT Genesis (FAQ)
1. Có thể vay mua căn hộ TT Genesis đứng tên một mình khi đã kết hôn không?
Theo quy định Luật Hôn nhân và Gia đình, tài sản hình thành trong thời kỳ hôn nhân là tài sản chung. Nếu muốn đứng tên cá nhân, người phối ngẫu cần ký văn bản thỏa thuận tài sản riêng tại văn phòng công chứng. Tuy nhiên, nếu hai vợ chồng cùng đứng tên và chứng minh thu nhập thì hạn mức vay được duyệt sẽ cao hơn rất nhiều.
2. Nếu thanh toán sớm bằng vốn tự có thì được chiết khấu bao nhiêu?
Chủ đầu tư TT Capital luôn có chính sách chiết khấu thanh toán sớm từ 5% đến 9% trừ trực tiếp vào giá trị hợp đồng nếu khách hàng chọn phương án thanh toán nhanh 70% hoặc 95% bằng vốn tự có mà không sử dụng gói vay ngân hàng.
3. Thu nhập từ kinh doanh tự do hoặc buôn bán online có vay ngân hàng được không?
Hoàn toàn được. Các ngân hàng đối tác của dự án như TPBank, VPBank có cơ chế thẩm định linh hoạt cho nguồn thu kinh doanh tự do qua sao kê dòng tiền tài khoản, hóa đơn nhập xuất hàng hoặc chứng chỉ tài sản tích lũy khác.
4. Sau bao lâu thì được trả nợ trước hạn mà không bị phạt?
Thông thường sau khi hết thời hạn hỗ trợ lãi suất từ chủ đầu tư, phí phạt trả nợ trước hạn của các ngân hàng sẽ dao động từ 1% – 2% trong năm thứ 2 đến thứ 4, và hoàn toàn miễn phí từ năm thứ 5 trở đi tùy theo biểu phí của từng ngân hàng tài trợ.
{
“@context”: “https://schema.org”,
“@type”: “FAQPage”,
“mainEntity”: [
{
“@type”: “Question”,
“name”: “Có thể vay mua căn hộ TT Genesis đứng tên một mình khi đã kết hôn không?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Theo quy định Luật Hôn nhân và Gia đình, tài sản hình thành trong thời kỳ hôn nhân là tài sản chung. Nếu muốn đứng tên cá nhân, người phối ngẫu cần ký văn bản thỏa thuận tài sản riêng tại văn phòng công chứng.”
}
},
{
“@type”: “Question”,
“name”: “Nếu thanh toán sớm bằng vốn tự có thì được chiết khấu bao nhiêu?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Chủ đầu tư TT Capital luôn có chính sách chiết khấu thanh toán sớm từ 5% đến 9% trừ trực tiếp vào giá trị hợp đồng nếu khách hàng chọn phương án thanh toán nhanh bằng vốn tự có.”
}
},
{
“@type”: “Question”,
“name”: “Thu nhập từ kinh doanh tự do hoặc buôn bán online có vay ngân hàng được không?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Hoàn toàn được. Các ngân hàng đối tác của dự án có cơ chế thẩm định linh hoạt cho nguồn thu kinh doanh tự do qua sao kê dòng tiền tài khoản hoặc hóa đơn chứng từ.”
}
},
{
“@type”: “Question”,
“name”: “Sau bao lâu thì được trả nợ trước hạn mà không bị phạt?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Thông thường sau khi hết thời hạn hỗ trợ lãi suất từ chủ đầu tư, phí phạt trả trước hạn dao động từ 1% đến 2% và hoàn toàn miễn phí từ năm thứ 5 trở đi.”
}
}
]
}
Tư Vấn Thiết Kế Gói Vay Tối Ưu Cùng Lê Văn Lực
Chúng tôi hỗ trợ kết nối trực tiếp giám đốc tín dụng các ngân hàng Vietcombank, MB Bank, TPBank để thẩm định hồ sơ vay miễn phí trong 24h, đảm bảo khách hàng nhận được gói lãi suất ưu đãi nhất thị trường.